Kenia baja hasta un 95% el precio de la licencia cripto y pone el reloj en el 4 de noviembre: por ahora no ha concedido ninguna
Kenia acaba de hacer algo que casi ningún país hace con su primera ley cripto: abaratarla antes de estrenarla. El reglamento definitivo de proveedores de servicios de activos virtuales,…
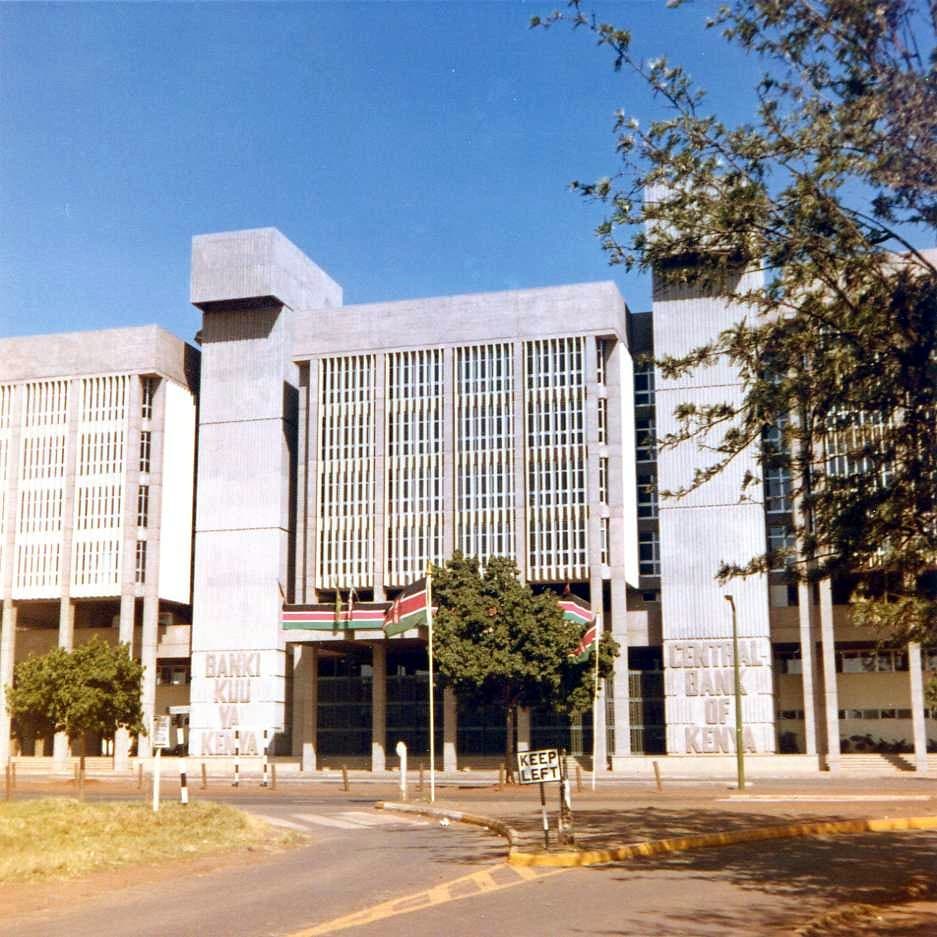
Kenia acaba de hacer algo que casi ningún país hace con su primera ley cripto: abaratarla antes de estrenarla. El reglamento definitivo de proveedores de servicios de activos virtuales, publicado el 22 de julio en el Boletín Oficial como Aviso Legal n.º 134 de 2026 por el ministro del Tesoro John Mbadi, recorta hasta un 95% los mínimos de capital que el propio Tesoro había propuesto en marzo, borra un impuesto del 0,05% sobre cada operación y elimina el techo que impedía a un solo accionista controlar más del 33,3% de una plataforma. Y a la vez pone en marcha un cronómetro: quien ya opera en el país tiene hasta el 4 de noviembre de 2026 para tener licencia o apagar.
El detalle incómodo lo aporta Techbuild Africa: cuando el reglamento se publicó, ni una sola empresa había sido licenciada bajo la nueva ley. Poco más de tres meses para que un mercado que movió unos 19.000 millones de dólares en entradas on-chain entre mediados de 2024 y mediados de 2025, según Chainalysis, pase de la nada regulatoria a un régimen prudencial con reservas segregadas, pruebas de estrés trimestrales y responsabilidad personal de los auditores.
Rebajar el peaje sin rebajar el examen
El borrador de marzo asustó al sector local. La Asociación de Activos Virtuales de Kenia advirtió de que aquellos umbrales expulsarían la inversión, y el Tesoro rehízo casi todas las cifras. El emisor de stablecoins, la categoría más exigente, baja de 500 a 300 millones de chelines de capital desembolsado, unos 2,4 millones de dólares al cambio implícito en los datos de Chainalysis, y su capital líquido cae de 100 a 60 millones. El exchange centralizado pasa de 150 a 100 millones y su tasa inicial de licencia, de 2 a 1 millón. Las tokenizadoras son el caso extremo: de 200 millones a 10. Las plataformas de ICO pierden el 90% de su umbral. Y la licencia de asesoramiento en inversión se queda sin mínimo de capital, una puerta pensada para profesionales individuales y firmas pequeñas.
| Categoría | Capital propuesto (marzo) | Capital final |
|---|---|---|
| Emisor de stablecoins | KES 500 M | KES 300 M |
| Proveedor de monedero | KES 150 M | KES 150 M |
| Exchange | KES 150 M | KES 100 M |
| Tokenización | KES 200 M | KES 10 M |
| Plataforma de ICO | KES 200 M | KES 20 M |
Lo que no se abarató fue el resto del expediente. Según Business Daily, el solicitante debe presentar tres años de cuentas auditadas, y si es filial de una matriz extranjera, las consolidadas del grupo. Los reguladores resuelven en 30 días desde que el expediente está completo. Las firmas foráneas necesitan oficina física en Nairobi y certificación local de cumplimiento, con verificación antiblanqueo sobre los administradores. El precio de la entrada bajó; el examen de idoneidad, no.
La cláusula anti-especuladores de licencias
Hay una pieza que revela qué esperaba el Tesoro que pasara. El reglamento obliga al licenciatario a arrancar el negocio en un plazo de doce meses desde la concesión, y prohíbe transferir o vender la licencia antes de 36 meses desde el inicio efectivo de la actividad, siempre con autorización previa del regulador y tasa de por medio.
"Tras la concesión de una licencia conforme a estas normas, el licenciatario iniciará su actividad de activos virtuales en el plazo de doce meses desde la fecha de concesión".
Traducido: Nairobi da por hecho que aparecerán solicitantes cuyo plan de negocio es acumular un permiso escaso y revenderlo caro cuando la ventanilla se cierre. Es la misma dinámica que se vio en licencias de casinos, telecomunicaciones o banca digital en varios mercados africanos, y el reglamento la corta antes de que empiece.
Dos reguladores, según lo que hagas
Kenia elige supervisión por actividad y no por etiqueta. El Banco Central de Kenia se queda con lo que se parece a un banco o a un sistema de pagos: emisores de stablecoins, monederos y procesadores. La Autoridad de Mercados de Capitales asume exchanges, brókeres, gestores de activos, ICO y tokenización de activos reales. Es un reparto parecido al australiano, donde el supervisor de mercados y el banco central se dividen el terreno según si el token funciona como valor o como medio de pago.
Ese reparto importa porque decide quién puede apretar el botón. Y el botón más potente del reglamento no está en las columnas de capital.
El artículo que puede echar a Tether de Kenia sin licenciarlo
Según el desglose de Kenyan Wall Street, el CBK puede ordenar a un emisor licenciado que suspenda emisiones o rescates, y también puede instruir a exchanges, monederos y demás intermediarios licenciados para que restrinjan, suspendan o retiren de negociación una stablecoin concreta. La consecuencia práctica es que el regulador no necesita supervisar a un emisor extranjero como Tether o Circle para limitar su presencia: le basta con ordenar a todas las plataformas licenciadas en el país que dejen de ofrecer su producto.
El resto del capítulo de stablecoins va en la misma dirección. Respaldo 1:1 con activos elegibles, es decir efectivo, depósitos en el banco central o en bancos comerciales, deuda pública a corto plazo y repos a siete días con garantía en efectivo. Al menos el 30% de todo el dinero recibido a cambio de tokens debe quedar en cuentas fiduciarias segregadas en bancos comerciales kenianos, y el resto de la reserva invertido en Kenia. Las reservas se separan legalmente del patrimonio del emisor y de las que respaldan otras stablecoins, de modo que no las alcance un concurso. Rescate a la par en dos días hábiles, y si el cliente entregó chelines, la devolución es en chelines y no en dólares ni en otro cripto. Informes mensuales de circulación, composición de reserva, volúmenes, clientes y episodios de pérdida de paridad, más conciliación diaria y estrés trimestral. Administradores, directivos y auditores externos responden personalmente por información engañosa en el libro blanco.
Y una prohibición que va a doler en los modelos de negocio: nada de pagar intereses al tenedor, con una definición de interés tan ancha que incluye cualquier remuneración o ventaja vinculada al tiempo que el cliente mantiene el token. Eso deja fuera programas de fidelidad y bonus por saldo, y obliga a competir en pagos y liquidación, no en rendimiento pasivo.
Por qué Kenia regula como si esto fuera un banco
El contexto explica el tono. Kenia figuró quinta en el ranking mundial de adopción cripto de Bybit de 2025, con las stablecoins como buena parte de la actividad, usadas para remesas, pago a proveedores en el exterior y tesorería de multinacionales. En un país donde el dólar tokenizado ya funciona como infraestructura de pagos, un depeg no es un accidente de mercado, es un problema de sistema.
El segundo motor es el antiblanqueo. Kenia entró en la lista gris del GAFI en febrero de 2024 y arrastra compromisos de diligencia debida, titularidad real y reporte de operaciones sospechosas. TechTrends recuerda un caso de este mes: la Agencia de Recuperación de Activos obtuvo órdenes de conservación que congelan unos 115 millones de chelines rastreados entre monederos de Binance, transferencias de USDT, sociedades pantalla y remesadoras, dentro de una investigación por un esquema de más de 300 millones. Las acusaciones siguen en los tribunales, pero explican por qué el reglamento dedica tanto espacio a trazabilidad y cooperación entre CBK, CMA, el Centro de Reporte Financiero y la policía judicial.
La otra cara: barato para entrar, caro para sobrevivir
La lectura triunfalista es que Kenia se abarató para ganarle inversión a Nigeria y Sudáfrica. Conviene matizarla en tres puntos. Primero, 100 millones de chelines de capital más oficina, auditoría y cumplimiento siguen estando lejos del alcance del comerciante P2P de Westlands o de la startup en fase semilla; el sandbox de la CMA es el único puente realista, y hoy es más promesa que rampa. Segundo, el mandato de invertir la reserva en Kenia ya fue cuestionado en junio por el Comité de Legislación Delegada de la Asamblea Nacional, que avisó de que puede desanimar a los operadores extranjeros sin proteger mucho más al inversor. Tercero, ninguna de estas reglas existe todavía en la práctica: no hay licencias, no hay criterios de supervisión probados y quedan poco más de tres meses. Un régimen prudencial sin capacidad supervisora es solo un texto legal con multas.
- Si el CBK y la CMA publican las primeras licencias antes del 4 de noviembre, y a nombre de quién: locales, panafricanos como Yellow Card o exchanges globales.
- Qué pasa el 5 de noviembre con quien no llegue: cierre efectivo, prórroga silenciosa o tolerancia de hecho.
- Si algún emisor global de stablecoins solicita licencia en Kenia, con lo que aceptaría depositar reserva en bancos kenianos, o si opta por quedarse fuera y arriesgarse a la orden de retirada de negociación.
- La primera instrucción del CBK a exchanges para suspender una stablecoin concreta: será la prueba de fuego del poder indirecto sobre emisores no licenciados.
- Cómo se adaptan los productos que pagaban rendimiento por mantener saldos en dólares tokenizados, ahora prohibidos.
- El calendario del sandbox de la CMA y si algún proyecto pasa de prueba a licencia sin mudarse de país.
Datos y fuentes: Kenya Gazette Supplement n.º 185 (Aviso Legal n.º 134 de 2026), Business Daily, Kenyan Wall Street, TechTrendsKE, Techbuild Africa, Kenyans.co.ke, Chainalysis, Bybit World Crypto Ranking 2025.