La apelación de Bankman-Fried se cerró con un papel de una página, y los 11.020 millones que ahora son firmes no van a las víctimas
El documento que acaba de cerrar el caso penal más grande que ha dado la industria cripto ocupa una página. No razona, no cita jurisprudencia y no menciona ni una sola vez la palabra…
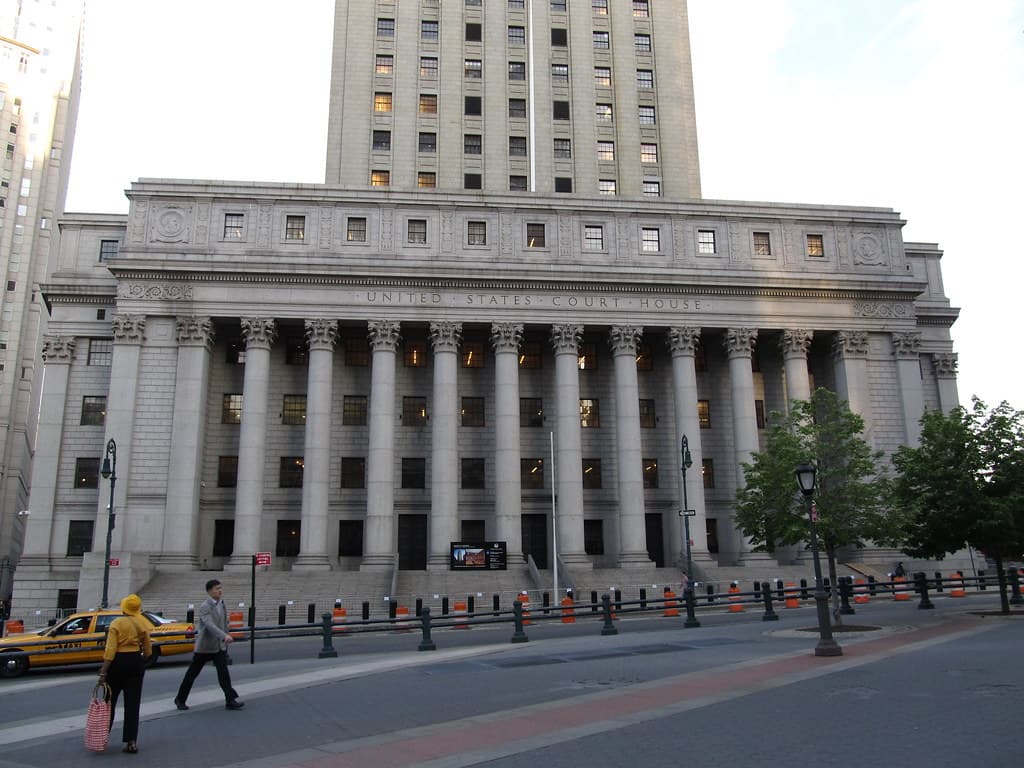
El documento que acaba de cerrar el caso penal más grande que ha dado la industria cripto ocupa una página. No razona, no cita jurisprudencia y no menciona ni una sola vez la palabra bitcoin. Dice que la sentencia del tribunal de distrito queda confirmada, lo firma la secretaria del tribunal y lleva un sello al pie: mandato emitido el 04/08/2026. Es la entrada 77 del expediente 24-961 del Tribunal de Apelaciones del Segundo Circuito, y con ella la condena de Sam Bankman-Fried a 25 años de prisión y un decomiso de 11.020 millones de dólares dejan de estar en revisión y pasan a ser ejecutables.
Lo interesante no es el sello, que era previsible desde que el mismo tribunal resolvió el fondo el 12 de junio. Lo interesante son dos cosas que el papel no dice y que sí están en las 42 páginas de junio: que la línea de defensa central de Bankman-Fried la desactivó el Tribunal Supremo mientras su recurso esperaba turno, y que esos 11.020 millones no son dinero destinado a los clientes de FTX. Son una deuda con el Estado. Los acreedores cobran por otro carril y con otro reloj.
Qué dice exactamente el papel de una página
El documento está fechado el 12 de junio de 2026 y firmado por Catherine O'Hagan Wolfe, secretaria del tribunal, en nombre del panel formado por los jueces Barrington D. Parker, Eunice C. Lee y Maria Araújo Kahn. La línea operativa es una: se ordena y decreta que la sentencia del tribunal de distrito queda confirmada. Nada más se decide.
La carátula aporta algo que se suele pasar por alto. Bankman-Fried figura como único recurrente, Zixiao Gary Wang, Caroline Ellison, Nishad Singh y Ryan Salame como coacusados sin recurso, y como partes intervinientes constan FTX Trading Ltd., West Realm Shires Inc, Alameda Research LLC y Alameda Research Ltd.: los cadáveres societarios del propio imperio se personaron en la apelación de su fundador. La acusación la firmó la fiscalía del Distrito Sur de Nueva York bajo Jay Clayton, el mismo que presidió la SEC entre 2017 y 2020.
El sello llegó 53 días tarde, y eso decide el reloj que queda
La regla 41 de procedimiento de apelación federal manda que el mandato salga siete días después de que expire el plazo para pedir una nueva vista. En un caso penal ese plazo es de 14 días desde la sentencia, no los 45 que se aplican a los casos civiles con el Gobierno como parte. Con la sentencia entrada el 12 de junio, el mandato debería haber salido a comienzos de julio. Salió el 4 de agosto. Hay 53 días sin explicar, y el expediente público no permite confirmar qué los ocupó.
Importa porque de ahí depende la única vía judicial que sigue abierta. La regla 13 del Tribunal Supremo es explícita: los 90 días para pedir certiorari cuentan desde la fecha de entrada de la sentencia, no desde la emisión del mandato. Si nadie presentó una petición de nueva vista en plazo, el reloj arrancó el 12 de junio y se agota el 10 de septiembre de 2026. Si sí la presentó y se le denegó, arranca en esa denegación y se estira. Un juez del Supremo puede además conceder hasta 60 días más por causa justificada, algo que la propia regla califica de poco favorecido.
| Fecha | Hito | Efecto |
|---|---|---|
| 4 nov 2025 | Vista oral del recurso | Caso visto |
| 12 jun 2026 | Sentencia, 42 páginas, unánime | Confirmada |
| 4 ago 2026 | Mandato, entrada 77 | Ejecutable |
| 10 sep 2026 | Fin ordinario del plazo de certiorari | Por confirmar |
El Supremo le tumbó la defensa antes de que pudiera pedírselo
La tesis con la que Bankman-Fried peleó el recurso era esta: sí, movió dinero de clientes sin autorización, pero sus inversiones eran buenas y con tiempo todo el mundo habría recuperado su dinero, así que no hubo intención de causar pérdidas. Pidió al juez Lewis Kaplan que le dejara contarlo en el juicio y que instruyera al jurado exigiendo que la fiscalía probara un propósito de causar pérdida financiera. Kaplan se negó en ambas cosas.
El Segundo Circuito no tuvo que esforzarse mucho para respaldarlo, porque entre el momento en que se formularon los escritos del recurso y el momento de resolverlo, el Tribunal Supremo decidió Kousisis v. United States. Esa sentencia, que la opinión cita hasta cinco veces, sostiene que hay fraude federal cuando alguien usa una afirmación falsa relevante para que la víctima le entregue su dinero, con independencia de que el defraudador busque dejarla peor de lo que estaba. La ley de fraude electrónico, dice el Supremo, ni menciona la pérdida. Y por la doctrina de Harper, una interpretación nueva del Supremo se aplica con efecto retroactivo pleno a todos los casos aún abiertos en revisión directa. El suelo se movió bajo el recurso mientras el recurso esperaba.
Aquí hay un detalle muy cripto que el tribunal despacha en dos líneas. Bankman-Fried argumentó que la instrucción al jurado no encajaba con FTX porque una plataforma de futuros con margen implica por definición que el cliente cede el uso de sus activos durante un tiempo. Es el argumento estructural de media industria de derivados. El tribunal responde que un fraude se consuma cuando se induce la entrega del dinero bajo pretextos materialmente falsos, y que la creencia honesta de que al final todos saldrían ganando no es defensa.
Los 11.020 millones no son para las víctimas
Esa última frase es la que casi nadie ha contado. Para decidir si el decomiso violaba la cláusula de multas excesivas de la Octava Enmienda, el tribunal tuvo que clasificarlo primero, y lo clasificó como castigo personal, no como reparación ni como restitución. Traducido: los 11.020 millones son un juicio dinerario contra la persona de Bankman-Fried a favor del Estado. Los clientes de FTX no cobran de ahí. Cobran del fideicomiso de la quiebra, que en julio anunció su quinta distribución de unos 900 millones presumiendo de pagar el 120%, con la trampa de que ese porcentaje se calcula sobre dólares de noviembre de 2022, cuando el bitcoin rondaba los 16.000 dólares y hoy cotiza a 64.578.
Sobre la cuantía, Bankman-Fried alegó que estaba mal calculada: debería haberse descontado el coste directo del servicio prestado y quedarse solo con la diferencia entre el valor inflado de las acciones de FTX y lo que habrían valido sin el fraude. El tribunal ni entra en el fondo. Dice que, incluso aceptando ese criterio, la carga de acreditar esos costes es del acusado, y él no acreditó ninguno. No estableció qué valían las acciones de FTX sin el fraude. Quien pide que se le descuente y no aporta el número, no se lleva el descuento.
La otra cara: el propio tribunal dice que la cifra es enorme
Sería fácil leer esta sentencia como un ajuste de cuentas. No lo es, y el pasaje más honesto de las 42 páginas es el que le da la razón a medias al condenado.
Reconocemos que 11.000 millones es una cantidad muy grande, especialmente en el contexto de un esquema ilegal en el que muchas víctimas pueden quedar indemnizadas. Pero el Congreso ha diseñado un régimen en el que el tamaño del decomiso depende de las ganancias del acusado y no de otra métrica como la culpabilidad moral. Y estamos limitados por las leyes que el Congreso aprobó. (traducción de la opinión del juez Parker)
Es una queja legislativa disfrazada de fundamento jurídico. El tribunal también admite, a efectos de argumentación, que Kaplan pudo no ponderar bien si el decomiso destruye la capacidad de Bankman-Fried de ganarse la vida al salir, y concluye que aun así no habría inconstitucionalidad: que nunca vaya a poder pagar 11.000 millones no convierte la cifra en groseramente desproporcionada. Y queda la vía del certiorari, que existe de verdad aunque el Supremo admita una fracción mínima de peticiones. La ironía es que el tribunal al que tendría que acudir es el mismo que le quitó la defensa.
La vía que de verdad sigue abierta no es judicial. Bankman-Fried tiene presentada una solicitud de indulto ante el Departamento de Justicia, y el Senado aprobó el 15 de julio por consentimiento unánime una resolución que pide que no reciba clemencia. Una resolución de ese tipo no obliga a nadie. El mandato del 4 de agosto cierra las puertas que dependen de jueces y deja abierta la única que no depende de ninguno.
En qué fijarse a partir de ahora
- 10 de septiembre. Si no hubo petición de nueva vista, ese día expira el plazo ordinario para pedir certiorari. Vigilar también una solicitud de prórroga de hasta 60 días, que se presenta al menos 10 días antes del vencimiento.
- El expediente de Kaplan. El mandato devuelve el caso al tribunal de distrito. Ahí se verá si la fiscalía activa el mecanismo de bienes sustitutivos para ejecutar un juicio dinerario contra alguien sin activos declarados.
- Los 53 días. Si aparece en el expediente una petición de nueva vista denegada entre junio y agosto, el calendario del certiorari se recalcula entero.
- El indulto. La solicitud está en el Departamento de Justicia y la resolución del Senado no la bloquea. Cualquier movimiento ahí vale más que toda la vía judicial restante.
- El efecto Kousisis. La doctrina de que el fraude no exige pérdida económica ya está aplicada a un caso cripto en apelación. Cualquier defensa que se apoye en «los clientes habrían recuperado su dinero» nace con este precedente en contra.
- La sexta distribución de FTX. Es el carril por el que los acreedores cobran de verdad, y su reloj sigue anclado a los precios de noviembre de 2022.
Hay una última simetría que la propia sentencia deja escrita. En el relato de los hechos, el tribunal explica que lo que hizo saltar todo fue la Reserva Federal subiendo tipos con rapidez en el verano y el otoño de 2022, drenando liquidez y hundiendo los activos de Alameda, que pasó de más de 40.000 millones a finales de 2021 a unos 10.000 millones en junio de 2022. Cuatro años después, la conversación cripto vuelve a girar sobre quién en la Fed está dispuesto a subir tipos.
Documentación: mandato y sentencia del Tribunal de Apelaciones del Segundo Circuito en United States v. Bankman-Fried, nº 24-961-cr (documentos primarios), reglas 40 y 41 de procedimiento de apelación federal y regla 13 del Tribunal Supremo vía Cornell LII, BeInCrypto, Cointelegraph, Courthouse News, precios de CoinGecko a las 06:45 local del 6 de agosto.