Por qué sube bitcoin hoy: el Tesoro dobló su recompra de bonos y se quemaron 1.750 millones en cortos
Bitcoin sube hoy por una decisión que no tiene nada de cripto: el Tesoro de Estados Unidos anunció el miércoles que dobla el tamaño de sus recompras de bonos a largo plazo, el rendimiento…
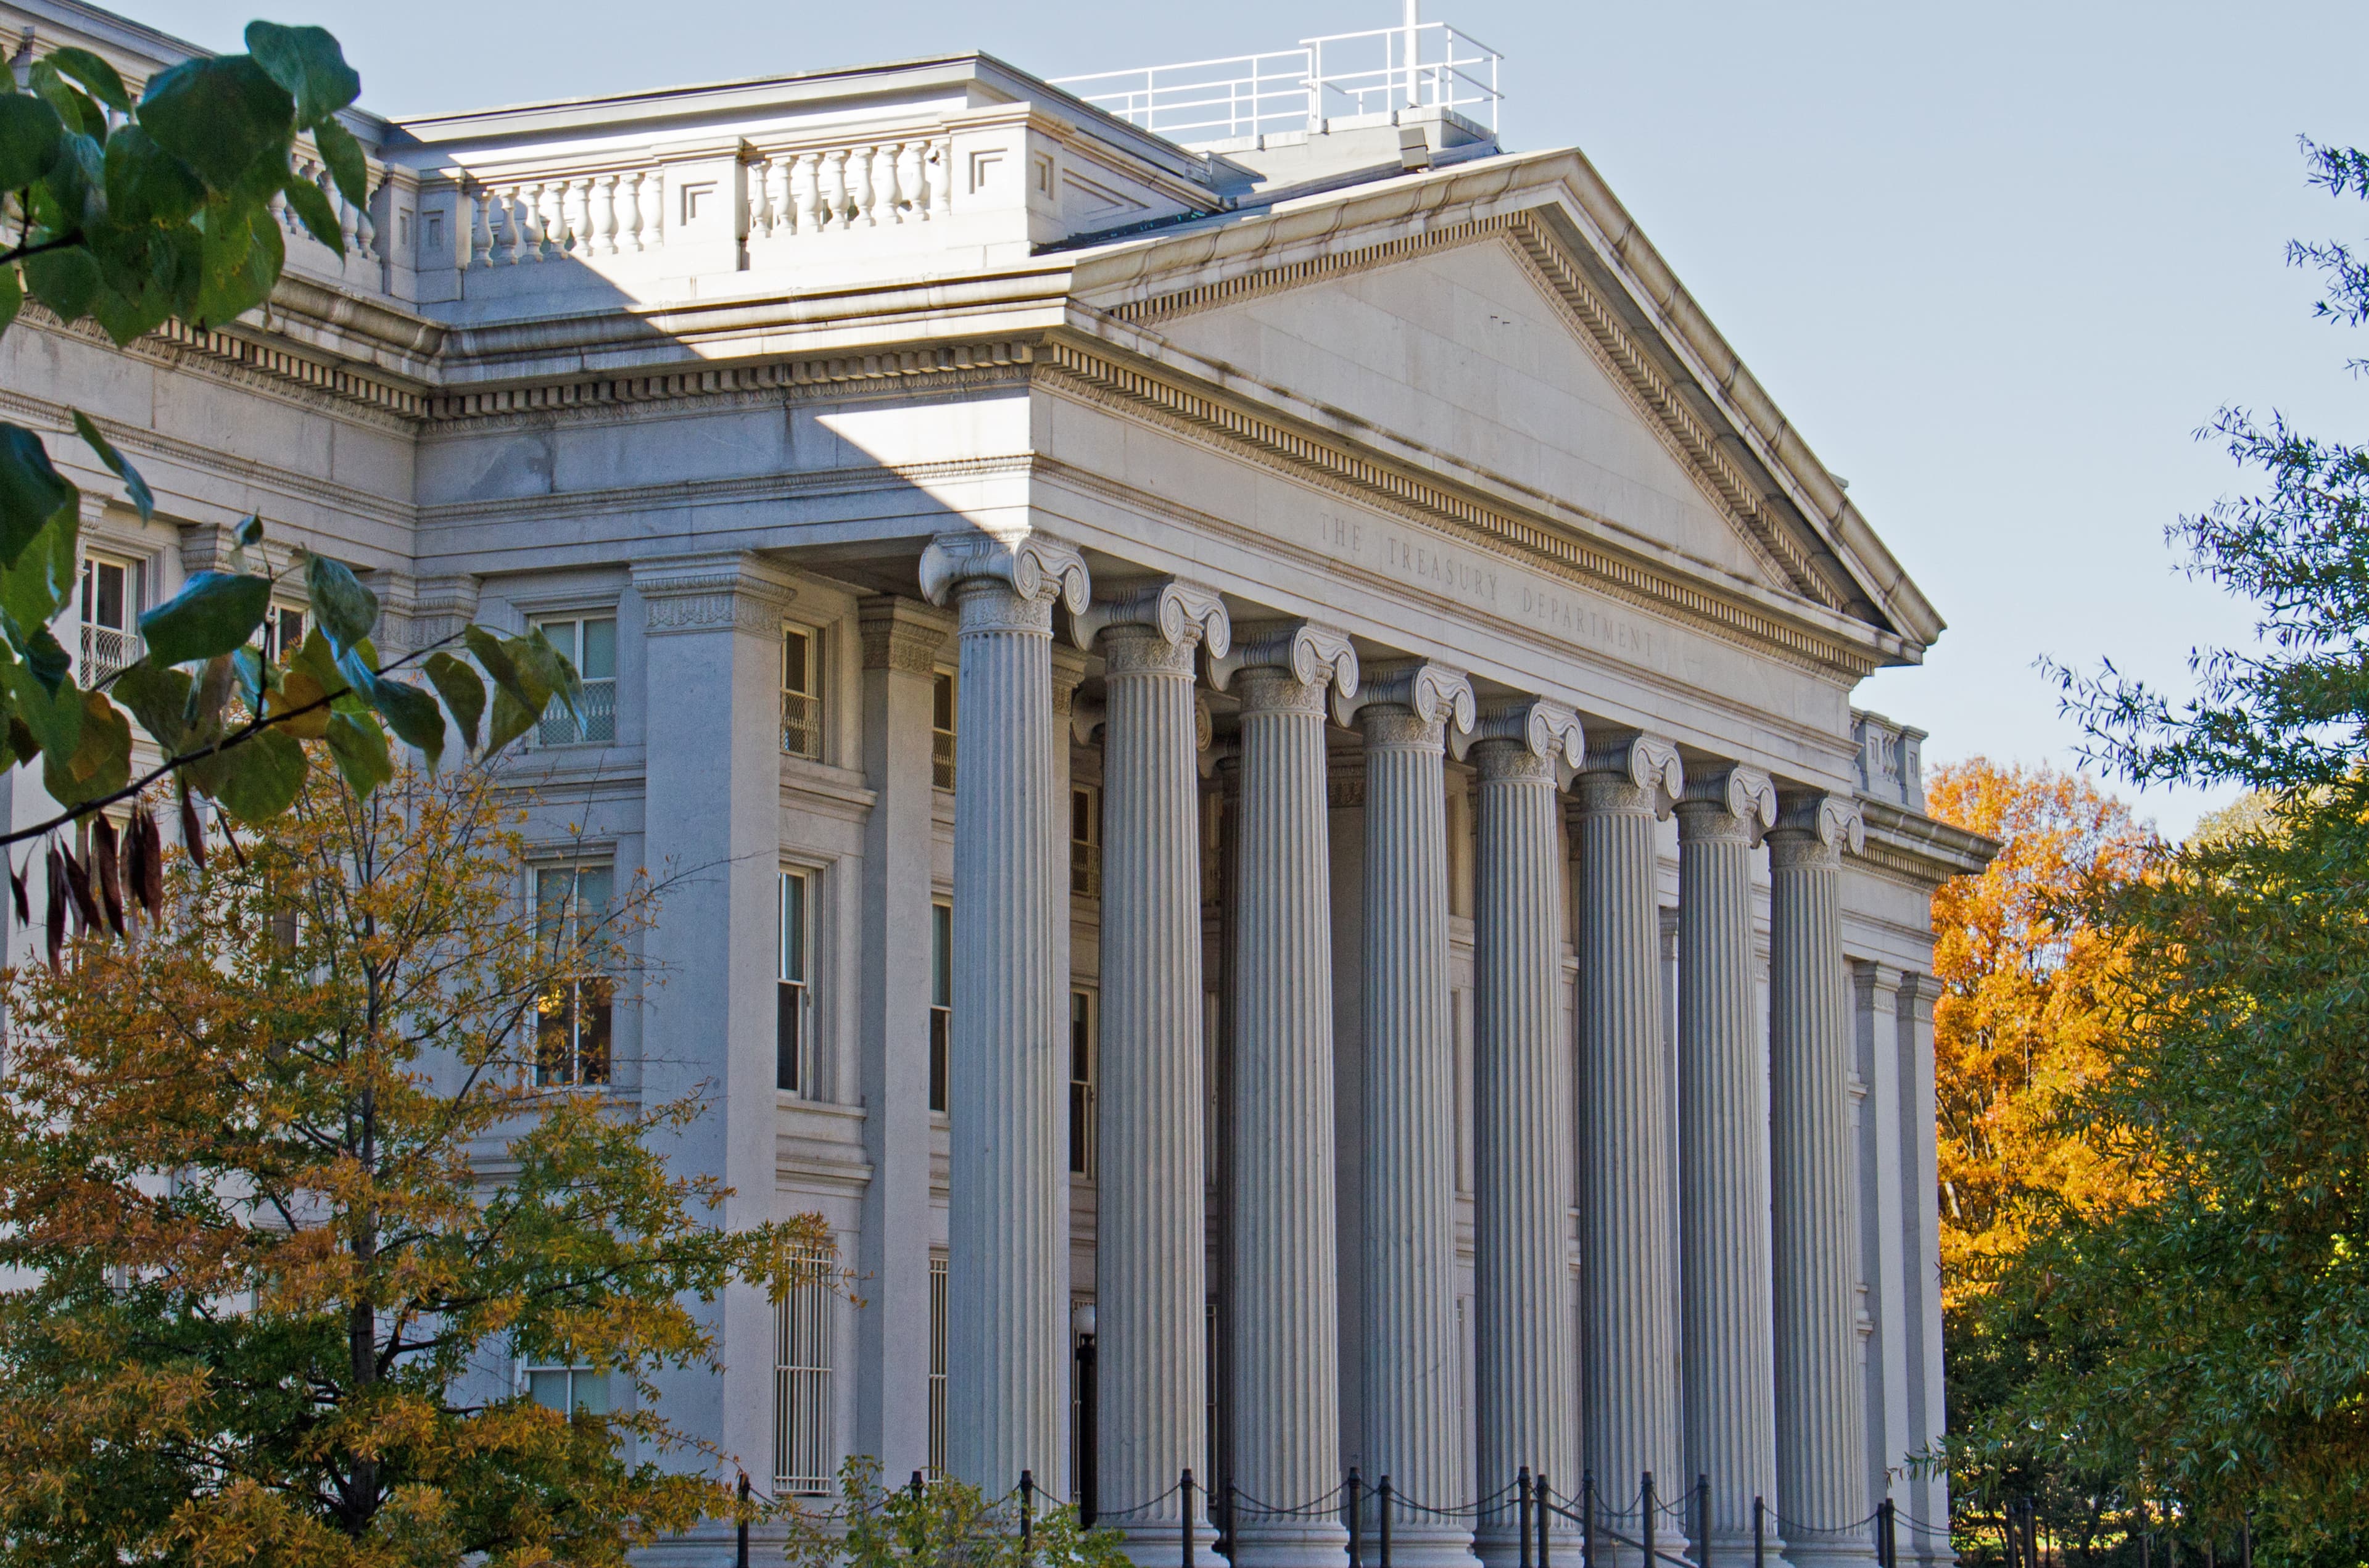
Bitcoin sube hoy por una decisión que no tiene nada de cripto: el Tesoro de Estados Unidos anunció el miércoles que dobla el tamaño de sus recompras de bonos a largo plazo, el rendimiento del bono a 30 años cedió 14 puntos básicos desde su máximo en dos décadas y el mercado de derivados hizo el resto. En 24 horas se liquidaron cerca de 2.000 millones de dólares en posiciones apalancadas, y 1.750 de esos millones eran apuestas a la baja.
El bitcoin superó primero los 68.000 dólares y rondaba los 69.600 el jueves, su nivel más alto desde el 2 de junio, después de seis semanas encajonado entre 62.000 y 66.000. Ether subió un 17% y recuperó los 2.200. Unos 1.800 millones de esas liquidaciones se concentraron en las cuatro horas siguientes al anuncio, según los datos de Coinglass recogidos por FXStreet.
¿Por qué sube bitcoin hoy y qué tiene que ver el Tesoro de EE.UU.?
La cadena es corta y vieja. Cuando el Tesoro se compromete a comprar más deuda larga, crea demanda artificial para esos bonos y su rendimiento baja. Un rendimiento largo más bajo abarata el dinero con el que se descuenta cualquier activo sin flujo de caja, y bitcoin es el ejemplo de manual. Nada de eso pasa por una cadena de bloques.
La prueba de que la subida no nació en cripto está en el resto del tablero: el oro se disparó un 4,17% hasta los 4.515 dólares el mismo día y el dólar cayó a mínimos de tres meses. Cuando suben a la vez el oro y las criptomonedas, la noticia está en los tipos. Geoffrey Kendrick, responsable global de investigación de activos digitales de Standard Chartered, lo dijo sin rodeos a CNBC.
Es exactamente el tipo de cosa que le encanta a bitcoin. Los inversores deberían posicionarse ya para un movimiento hasta los 100.000 dólares a final de 2026.
¿Qué anunció exactamente el Tesoro y cuándo empieza?
A las 12:32 GMT del miércoles, el Departamento del Tesoro comunicó que al menos doblará el tamaño máximo de sus operaciones de recompra de apoyo a la liquidez en los tramos de 10 a 20 años y de 20 a 30 años. El techo pasa de 2.000 millones de dólares por operación a un mínimo de 4.000 millones, y el nuevo régimen corre desde septiembre hasta el refinanciamiento trimestral del 4 de noviembre.
El detalle que importa no es la cifra, es el calendario. Los parámetros de las recompras se fijan en cada refinanciamiento trimestral, y este se revisó dos semanas después de publicar el programa del trimestre. El Tesoro se salió de su propio calendario, algo que no hace por gusto. El mismo comunicado admitió que la deuda pública total superó por primera vez los 40 billones de dólares, un tercio más que hace menos de cinco años.
| Bono del Tesoro | Antes | Después | Variación |
|---|---|---|---|
| 30 años | 5,337% | 5,197% | -14 pb |
| 10 años | 4,677% | 4,657% | -2 pb |
| 5 años | 4,382% | 4,359% | -2,3 pb |
El contexto de ese 5,337% explica la urgencia: el bono a 30 años había sumado unos 40 puntos básicos desde finales de junio, y llegó al 5,31% el 17 de agosto tras ser rechazado en el 5,18% en mayo. El primer asalto al máximo del año falló. El segundo no.
¿Cuánto se liquidó en cortos y por qué eso empuja el precio?
Un short squeeze funciona así: quien apuesta a la baja tiene que recomprar el activo para cerrar la posición cuando el precio sube en su contra, y esa recompra forzada empuja el precio todavía más arriba. No es dinero nuevo que entra convencido, es dinero obligado a entrar.
Las cifras del episodio son las mayores del año en su categoría. Los 2.000 millones liquidados en 24 horas son el máximo desde el 5 de febrero, y los 1.750 millones en cortos, el mayor desde el desapalancamiento del 10 de octubre. En bitcoin se liquidaron 1.140 millones, de los que 1.110 eran cortos. En ether, 513,6 millones con 464,8 en cortos. Thomas Lee, de Fundstrat, lo calificó como la segunda mayor liquidación de cortos de la historia.
El sentimiento se movió con la misma velocidad. El índice de miedo y codicia de CoinMarketCap pasó de 41, casi miedo, a 51, neutral, su nivel más alto desde mediados de mayo. La volatilidad implícita medida por el índice BVIV de Volmex subió por encima de 43,5 tras marcar un mínimo anual de 35,5 el viernes. Quien llevaba semanas cobrando prima por vender volatilidad en un mercado plano se llevó el golpe. Es el mismo mecanismo que vimos en el mercado de perpetuos: cuando dos mercados discrepan, la cuenta la paga uno de los dos bandos.
Trump, la CLARITY Act y Hyperliquid en la misma tarde
El anuncio del Tesoro no llegó solo. Donald Trump se reunió el mismo día con directivos del sector cripto y de las finanzas en la Casa Blanca, pidió al Congreso que apruebe la CLARITY Act y dejó caer que su Administración quiere regular y traer a Estados Unidos a Hyperliquid, el exchange descentralizado que domina el negocio de los futuros perpetuos. El token HYPE subió alrededor del 20% y el token TRUMP, un 27%.
Aun así, el volumen del ETF de bitcoin de BlackRock, IBIT, ya multiplicaba por más de 4,5 su media de 30 días antes de que aparecieran los titulares sobre Hyperliquid. El dinero se movió primero por los bonos. A esto se suma la propuesta de nueva norma cripto de la SEC presentada el martes, que el mercado leyó como otra señal de que el marco regulatorio se aclara.
La otra cara: la herramienta ya estaba en marcha y no aguantó
Aquí está el problema del relato optimista. La recompra no era un arma guardada en un cajón esperando el momento. El 18 de agosto se ejecutó una operación programada en el tramo de 20 a 30 años con el tamaño antiguo de 2.000 millones, justo dentro de la caída que llevó al bono largo a máximos de 19 años. Los dealers ofrecieron cerca de 20.000 millones de papel. El Tesoro se llevó 1.000 millones de un bono con vencimiento en 2048 y otros 1.000 repartidos entre dos de 2051, el máximo permitido, y el rendimiento subió igual.
Hay más incomodidades. Esa operación del 18 de agosto recibió el menor volumen de ofertas de las once realizadas en ese tramo durante el año, así que el argumento de que la cola de vendedores se alarga no cuadra. Y la guía publicada del propio programa dice que el Tesoro no pretende usar estas operaciones para mitigar episodios de estrés agudo de mercado. O el tramo largo no está bajo estrés, o la doctrina cambió el miércoles sin que nadie lo anunciara.
La subasta de 16.000 millones en bonos a 20 años, cuatro horas después del comunicado, es el examen más honesto. Se colocó al 5,204% frente a un nivel previo cercano al 5,27%, así que el anuncio sí abarató el cupón que Washington pagará dos décadas. Pero la ratio de cobertura fue de 2,53, la peor de 2026 (2,55 en mayo, 2,75 en junio, 2,64 en julio). Los postores indirectos, la categoría donde se cuentan los bancos centrales extranjeros, se quedaron con el 62,9% cuando en junio ese mismo plazo les dio el 71,2%. Las tenencias extranjeras de deuda estadounidense cayeron 72.100 millones en junio, con Japón recortando 26.400 y China 25.900. El comprador marginal de duración americana ya es doméstico, y ese comprador no tiene mandato de reservas: mira los tipos reales.
Y no se ha comprado nada al tamaño nuevo. La próxima operación de 10 a 20 años es el 10 de septiembre y la de 20 a 30 años, el 24. Dos mil millones extra por operación, cuatro veces al trimestre, es calderilla al lado de los 25.000 millones de oferta a 30 años que colocó el refinanciamiento de agosto por sí solo. El bono largo cotiza cerca del 5,20%, casi exactamente donde fue rechazado en mayo y más o menos donde estaba hace una semana. El mercado pagó por la frase, no por el flujo, según el análisis de la operación.
En cripto, los indicadores técnicos cuentan una historia parecida. El RSI de bitcoin está cerca de 74 y el de ether, de 82, ambos en sobrecompra. Y bitcoin sigue por debajo de su media móvil exponencial de 200 días, en 71.941 dólares, y sigue valiendo aproximadamente la mitad de su máximo histórico de octubre pasado.
En qué fijarse a partir de ahora
- 10 de septiembre. Primera operación con el techo de 4.000 millones. Si llegan ofertas por múltiplos de esa cifra y el rendimiento sigue subiendo, el tamaño nunca fue el problema.
- 16 de septiembre. Decisión de tipos de la Fed, con unas actas de julio que ya salieron con tono restrictivo.
- El reparto, no la cobertura. En las subastas del tramo largo, el porcentaje de postores indirectos dice quién se queda el papel. Lleva bajando en línea recta desde junio.
- El 5,31% del 17 de agosto. Un cierre por encima de ese máximo confirmaría que la recompra solo compró tiempo.
- Los 71.941 dólares. Mientras bitcoin no cierre sobre su media de 200 días, esto es un rebote dentro de una tendencia bajista.
- Flujos de ETF. El volumen de IBIT se disparó, pero volumen no es entrada neta. Sin flujos que acompañen, el squeeze se queda sin relevo.
La pregunta de fondo no es si bitcoin llega a 70.000 esta semana. Es si el Tesoro está gestionando liquidez o gestionando la curva, y si piensa reconocer la diferencia antes del 4 de noviembre. Cripto es, en esta historia, el activo que reacciona más rápido a la respuesta.
Datos: FXStreet, CNBC, The Block, Coinglass, CoinGecko, Departamento del Tesoro de EE.UU., Volmex Labs.