A los 82.000 acreedores de Celsius les acaba de pagar la inteligencia artificial, no el bitcoin
El martes por la tarde, en el Nasdaq, unas 82.000 personas que perdieron su dinero en la mayor quiebra de un prestamista cripto pudieron por fin ponerle un precio de mercado a lo que les…
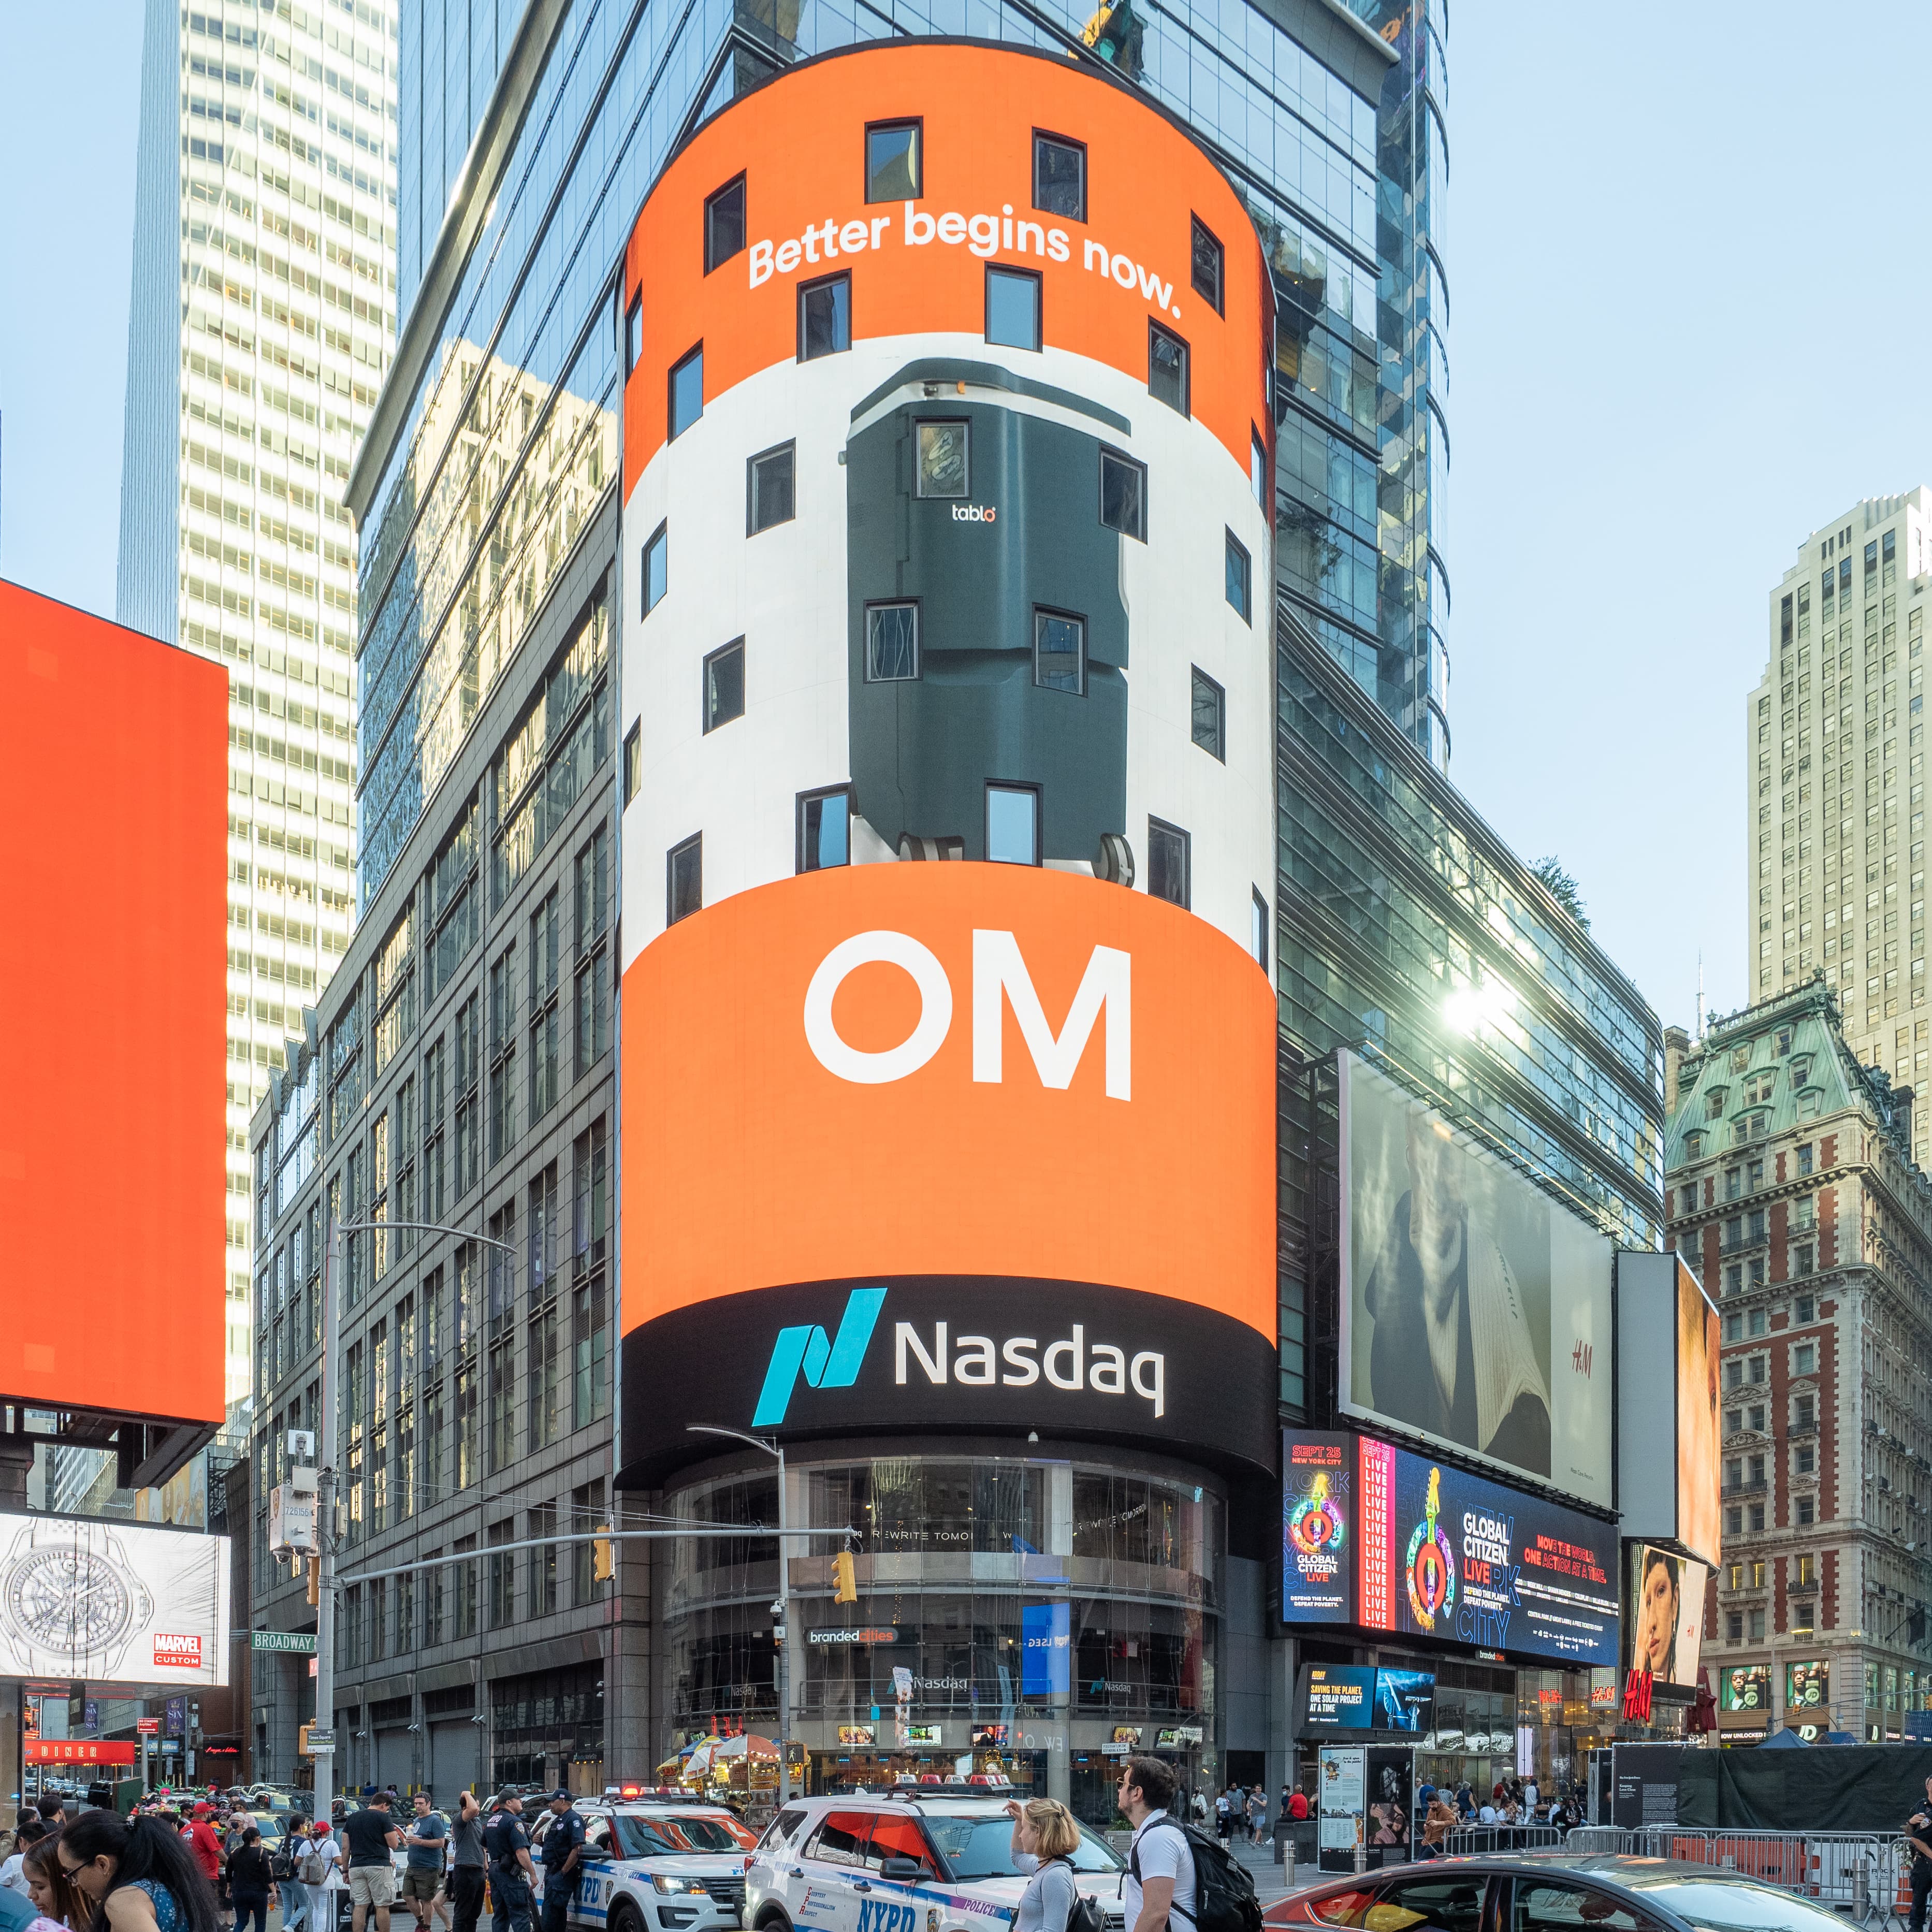
El martes por la tarde, en el Nasdaq, unas 82.000 personas que perdieron su dinero en la mayor quiebra de un prestamista cripto pudieron por fin ponerle un precio de mercado a lo que les devolvieron. Ionic Digital abrió a 50 dólares por acción y cerró a 62,90, con una valoración de unos 2.800 millones. Fue la mayor colocación directa de una bolsa estadounidense desde 2021, según Renaissance Capital.
Lo llamativo no es la subida. Es de dónde sale el dinero que la sostiene. Ionic es la empresa que se quedó con las minas de bitcoin de Celsius, y este año más del 90% de sus ingresos previstos no viene de minar bitcoin: viene de alquilar electricidad y naves a un operador de nubes de inteligencia artificial. Los acreedores de una plataforma cripto han recuperado valor porque alguien necesita megavatios para entrenar modelos.
Qué es exactamente lo que empezó a cotizar
Ionic Digital se creó en enero de 2024 con un único propósito: absorber los activos mineros de Celsius Mining dentro del plan de reorganización aprobado por el juez. Celsius congeló las retiradas de sus clientes en junio de 2022 y se declaró en Chapter 11 al mes siguiente; el plan quedó confirmado en noviembre de 2023 y entró en vigor el 31 de enero de 2024, con más de 3.000 millones de dólares en criptomonedas repartidos entre los acreedores. Alex Mashinsky, su fundador, fue condenado a 12 años de prisión por fraude en mayo de 2025.
Parte de esa recuperación no se pagó en cripto ni en efectivo, sino en papel: 37 millones de acciones de clase A de Ionic entregadas a los titulares de reclamaciones admitidas, según su documento de registro ante la SEC. Eran acciones de una empresa que no cotizaba en ningún sitio. Durante más de dos años, esa parte de la indemnización fue un número en un extracto sin mercado donde comprobarlo ni venderlo.
El martes eso cambió. Y cambió mediante una colocación directa, no una salida a bolsa: Ionic no emitió acciones nuevas, no vendió nada y no ingresó un dólar. Solo abrió una puerta para que los accionistas existentes pudieran salir, con J.P. Morgan como asesor y sin banco colocador. De los 44,9 millones de títulos en circulación, alrededor de 10,8 millones quedaron habilitados para negociarse desde el primer día.
El giro que explica la valoración
La tesis de Ionic no es minar mejor que nadie. Es dejar de minar. En diciembre desmanteló la minería de bitcoin en su instalación de Ward County, Texas, y comprometió los 234 MW completos del emplazamiento con Nscale, un proveedor de nube de IA, mediante un arrendamiento triple net de 126 meses: unos 1.950 millones de dólares de ingresos contratados, alrededor de 185 millones al año. El acuerdo se firmó en octubre de 2025, el primer pago llegó en noviembre y los pagos mensuales fijos arrancan en agosto de 2026. La compañía calcula que la cifra puede subir hacia los 2.600 millones si energiza otros 89 MW, y habla de llegar a 700 MW y de convertir naves mineras más antiguas cerca de Midland al mismo uso.
El resultado es una empresa que se presenta con la etiqueta de minera de bitcoin y funciona como casero industrial. Ionic prevé hasta 195 millones de dólares de ingresos este año, con más del 90% procedente del alquiler de infraestructura. En 2025 facturó unos 152 millones, un 8% menos, mientras apagaba máquinas; en el primer trimestre de este año los ingresos crecieron un 25% y las pérdidas se recortaron más de la mitad cuando entró la renta de la IA. A 31 de marzo tenía 2.815,6 bitcoin, 192,1 millones de dólares, y cero deuda.
| Pieza | Cifra | De dónde viene el valor |
|---|---|---|
| Alquiler a Nscale | 1.950 M$ / 126 meses | Demanda de cómputo para IA |
| Ingresos 2026 previstos | 195 M$ (>90% alquiler) | Contrato, no precio del BTC |
| Bitcoin en balance | 192,1 M$ (2.815,6 BTC) | Herencia de Celsius Mining |
| Deuda | 0 | Colocación privada de 400 M$ |
Los dos tipos de accionista que hay en este valor
Aquí está la asimetría que ninguna crónica del +26% cuenta. En junio Ionic cerró una colocación privada de 400 millones de dólares en acciones preferentes convertibles y warrants a 53 dólares el título, con Attestor, Oaktree, Sachem Head y Citadel entre los inversores. Esas preferentes se convirtieron en ordinarias al completarse la cotización. Y los inversores aceptaron una condición: no transferir esos valores por debajo de 70 dólares hasta seis meses después del estreno.
Es decir, el dinero institucional se puso un suelo a sí mismo. Los 82.000 acreedores de Celsius no tienen ninguno. Pueden vender a lo que dé el mercado, y son los únicos vendedores realmente libres del primer día. La colocación directa existe precisamente para darles salida, lo que significa que la clase que perdió el dinero es, por diseño, la oferta natural del valor. El cierre del martes, 62,90 dólares, quedó por debajo de los 70 que la mesa profesional fijó como su propio mínimo aceptable.
El número depende de contra qué lo midas
Conviene desconfiar de la cifra del titular, la nuestra incluida. El Nasdaq fijó un precio de referencia de 53 dólares, la acción abrió a 50 y cerró a 62,90. Medido desde la apertura, es un 25,8%. Medido contra la referencia, un 18,7%, que es el número que recogió CoinDesk citando datos de FactSet publicados por el Wall Street Journal. Con la referencia, la valoración era de 2.400 millones; con el cierre, 2.800.
De ahí que la cobertura del mismo hecho oscile entre "+9%" y "+26%" según el medio y la hora de corte. Ninguna es una mentira: en una colocación directa no hay precio de colocación, hay una referencia orientativa que el Nasdaq calcula, y el primer cruce real lo pone el libro de órdenes. Cuando no existe un precio pactado, tampoco existe un porcentaje único que sirva de veredicto.
La otra cara: un inquilino
La objeción a esta historia es de una sola línea y es seria: más del 90% de los ingresos de una empresa valorada en 2.800 millones dependen de un contrato con una compañía. Si Nscale reduce el ritmo, renegocia o falla en un pago, la tesis del casero de la IA se convierte en un problema de crédito con un solo deudor. Un arrendamiento de 126 meses es una promesa larga, y la duración es exactamente lo que la hace frágil: exige que el ciclo de inversión en centros de datos aguante una década, cuando el propio mercado de chips lleva semanas discutiendo si el capex de la IA está sobredimensionado.
Hay un segundo matiz, menos comentado. Convertir minas en centros de datos de alquiler resuelve la volatilidad de ingresos, pero elimina la opcionalidad que hacía interesante a una minera: la exposición al precio del bitcoin. Un accionista que aceptó acciones de una minera como pago de una deuda cripto ha terminado con un contrato de renta indexado a la demanda de cómputo. Puede ser un mejor negocio. No es el negocio que le tocó por sentencia.
Y la comparación con el resto del sector es incómoda. En julio publicamos que Poolin, el mayor pool de minería de la historia de Bitcoin, entraba en quiebra y liquidaba sus naves de Texas por 52 millones, y que Storj ofrecía acciones a los dueños de su token dentro de un concurso. Los mismos activos, el mismo estado, resultados opuestos: lo que decide si un almacén con acometida eléctrica vale 52 millones o 1.950 es tener firmado a un inquilino de IA antes de que se apaguen las máquinas.
- Agosto de 2026: arrancan los pagos mensuales fijos del arrendamiento de Nscale. Es la primera prueba de caja del modelo, no del relato.
- Los 70 dólares. Si la acción no los recupera, los inversores de la colocación privada siguen atrapados por su propio compromiso hasta pasados seis meses del estreno, es decir, hasta finales de enero de 2027.
- Cuántos de los 82.000 acreedores venden. Los 10,8 millones de títulos habilitados son la oferta que hay que seguir en el volumen de las próximas semanas.
- La ampliación de 89 MW y su aprobación regulatoria: es la diferencia entre 1.950 y 2.600 millones contratados.
- El plan de llegar a 700 MW y la conversión de las naves de Midland. Sin ellos, esta empresa es un contrato, no una plataforma.
- Si otras minas salidas de quiebras copian la ruta del alquiler a IA en vez de volver a enchufar máquinas.
Queda una lectura más amplia. La quiebra de Celsius se resolvió con criptomonedas, con dinero y con acciones, y la parte que más ha revalorizado es la que menos tiene que ver con las criptomonedas. El activo que salvó valor no fue el bitcoin en el balance ni la marca ni el software: fue la tierra con acometida eléctrica en Texas, comprada para minar y alquilada para calcular. En un sector que se pasa el día discutiendo tokens, el rescate lo pagó un contrato de arrendamiento.
Con información de: CoinDesk, documento de registro y comunicado de Ionic Digital ante la SEC, Renaissance Capital, FactSet vía The Wall Street Journal, The Block, TheStreet, Reuters, Cointelegraph, IPO Watch.