Más de cien proyectos cripto han cerrado en 2026, y la cadena que se dio por muerta el 31 de julio sigue sellando un bloque cada 6,6 segundos sin una sola transacción dentro
A las 23:47:12 UTC de este domingo, la cadena Moonbeam sellaba el bloque 16.790.256. Dentro no había nada: cero transacciones, cero gas consumido. El anterior tampoco. Ni el anterior. La…
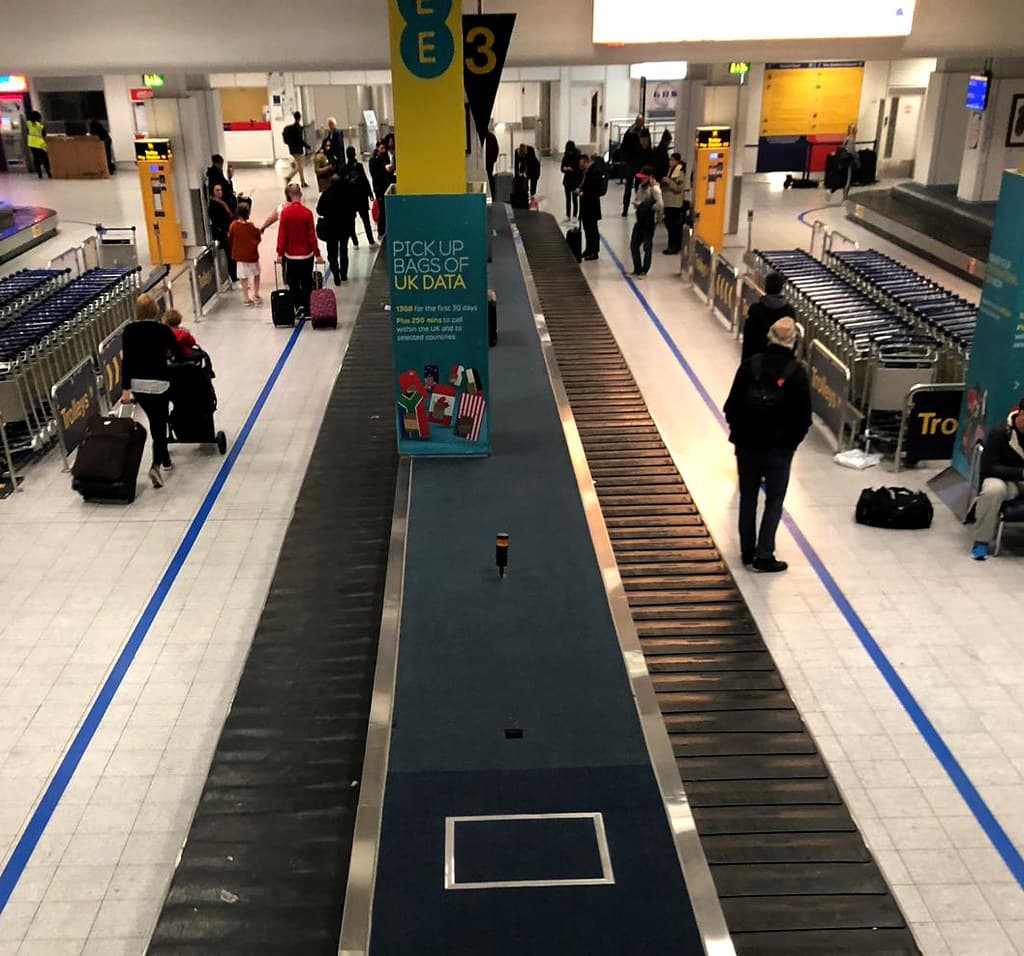
A las 23:47:12 UTC de este domingo, la cadena Moonbeam sellaba el bloque 16.790.256. Dentro no había nada: cero transacciones, cero gas consumido. El anterior tampoco. Ni el anterior. La última transacción que esa red procesó fue el 1 de agosto a las 00:01:24 UTC, en el bloque 16.672.926, y desde entonces sus validadores han producido 117.330 bloques vacíos, uno cada 6,6 segundos, sin que nadie los use.
Moonbeam es una de las bajas que CoinDesk cuenta este domingo en su repaso a la criba del sector: más de cien proyectos cripto han cerrado, quebrado o desaparecido en 2026 según el registro de RootData, con cuatro nombres grandes cayendo en una sola semana de finales de julio: BitMEX, BitMart, Movement Labs y Storj Labs. El marco que se ha impuesto es el del pinchazo de las puntocom. Los números de RootData, si se leen enteros, cuentan algo distinto.
Cien cadáveres no son un récord
La cifra de cien impresiona en un titular y se desinfla en una serie histórica. Las estadísticas de RootData, recogidas por TechFlow, dan 67 cierres en 2021, 250 en 2022, 230 en 2023 y 171 en 2024. Los cien de este año se alcanzaron el 27 de julio, o sea en 208 días, lo que sale a 0,481 muertes al día y a un ritmo anualizado de 175. Eso deja 2026 un 30% por debajo de 2022, un 24% por debajo de 2023 y prácticamente empatado con 2024.
| Año | Proyectos muertos | vs. ritmo de 2026 |
|---|---|---|
| 2021 | 67 | -62% |
| 2022 | 250 | +43% |
| 2023 | 230 | +31% |
| 2024 | 171 | -2% |
| 2026 (anualizado) | 175 | — |
Lorenzo Valente, director de investigación en Ark Invest, escribió esta semana que el sector atraviesa «la mayor fase de consolidación de su historia, mucho más profunda que en anteriores mercados bajistas». La primera parte no cuadra con el recuento de la propia base de datos que sostiene la noticia. La segunda sí tiene fondo, y no está en la cantidad de muertos sino en su edad.
Pagar la nómina en fichas que valen un 80% menos
Casi ninguno de los proyectos que se apagan este año tenía ingresos en el sentido contable. Pagaban a los programadores en tokens, subvencionaban liquidez en tokens y encargaban auditorías de seguridad en tokens. Mientras la ficha aguantaba su precio en dólares, la cuenta salía. La mayoría de las altcoins ha perdido entre el 70% y el 90% de su valor en este ciclo, y con eso cualquier previsión de caja quedó inservible.
Tally daba la gobernanza a más de 500 protocolos, entre ellos Uniswap, Arbitrum y ENS, y procesó más de 1.000 millones de dólares en pagos. Cerró igual. «No existe un negocio financiable por capital riesgo en herramientas de gobernanza para protocolos descentralizados, al menos todavía no», escribió su cofundador Dennison Bertram. Everclear llegó a 500 millones de volumen mensual liquidando operaciones entre cadenas y se quedó sin dinero antes de que sus socios comerciales arrancaran. A Step Finance le vaciaron en enero el multifirma con 261.854 SOL, unos 35 millones, tras suplantar el dispositivo de un directivo; buscó financiación y comprador y no encontró ninguno.
Por cada proyecto cripto del que oyes que cierra, hay quizá otros diez haciendo lo mismo en silencio. Destrucción creativa para el próximo ciclo, quizá. Nick Puckrin, fundador de Coin Bureau
Un hackeo ya no se sobrevive
Lo que ha cambiado no es la frecuencia de los robos, es lo que pasa después. Blockaid estima 1.100 millones de dólares perdidos en ataques dentro de cadena solo en el primer semestre de 2026, más que en todo 2025. Abril fue el mes con más ataques de la historia del sector, con dos que se llevaron la mayor parte del dinero: 293 millones a Kelp DAO el día 18 y 285 millones a Drift Protocol el día 1, este último sin tocar una sola línea de contrato inteligente: seis meses de ingeniería social sobre el equipo. TRM Labs calcula que los actores vinculados a Corea del Norte firman el 66% de las pérdidas por hackeo del semestre, frente al 64% de 2025 y menos del 10% a principios de la década.
Antes de este ciclo, un protocolo hackeado tiraba de tesorería o de un cheque de rescate de su fondo inversor y volvía a abrir. Ahora la tesorería está denominada en una ficha que se ha desplomado y los fondos han dejado de firmar rescates. La liquidez tampoco se ha recuperado desde el barrido de 19.000 millones en apalancamiento de octubre.
La cadena zombi que no está tan muerta como dicen
Aquí es donde la cobertura se equivoca en un detalle que cambia el diagnóstico. CoinDesk escribe que Moonbeam «dejó de producir bloques el 31 de julio». No es así. El nodo público de la red responde con el identificador de cadena 1284 y la versión moonbeam/v4401.0, y esta noche iba por el bloque 16.790.256. Lo comprobamos por los dos extremos: el bloque 16.672.926 lleva tres transacciones y 196.376 de gas, el 16.672.927 ya va a cero, y de ahí en adelante están vacíos los tres puntos de control que sondeamos (16.700.000 el 3 de agosto, 16.750.000 el 6 y 16.790.000 esta noche) y los cuarenta bloques que muestreamos uno de cada cuarenta sobre el último tramo. Lo que se detuvo no fue la cadena, fue el uso. Los validadores siguen cobrando por girar una cinta de equipajes por la que ya no pasa ninguna maleta.
La distinción importa porque el riesgo real de una red así no es que se pare, es que siga en pie sin nadie al volante. Los contratos desplegados en ella continúan ejecutándose y ya no hay equipo que los parchee. En julio, un robo de 6 millones en Lazy Summer Protocol se rastreó hasta código sin resolver de Stream Finance, un protocolo que se hundió en noviembre de 2025: ocho meses después de morir, siguió siendo el vector de entrada a otro que estaba vivo. En Moonbeam quedan atrapadas las posiciones de Moonwell, y el importe pone la alarma en su sitio: 109.399 dólares depositados, 135.975 prestados y 62.925 en staking, según DefiLlama. Es dinero de alguien, no es un agujero sistémico.
Los que quedan cobran en dólares
El rasgo común de los supervivientes es aburrido: facturan en dólares o en stablecoins, no en su propia ficha. Aave cerró julio con más de 12.000 millones en depósitos y su versión 3 marca esta noche 14.272 millones de valor bloqueado, con más de 100 millones anualizados en comisiones de préstamo, y aguantó en abril una salida de 8.400 millones tras el hackeo de Kelp. Hyperliquid pasó de 1.000 millones en comisiones acumuladas el 30 de junio, menos de dos años después de arrancar y en plena caída del mercado. Ether.fi saca ya cerca de la mitad de sus ingresos de una tarjeta de débito, con un récord de 2,72 millones en comisiones en el segundo trimestre.
La otra afirmación de Valente que conviene medir es la de que Hyperliquid y Pump.fun se llevan el 67% del ingreso de las aplicaciones. No publica qué entiende por «ingreso de aplicación», así que la comprobación solo cabe sobre la serie pública. Con las comisiones de los últimos 30 días de DefiLlama, descontando cadenas, rollups, emisores de stablecoins y productos de renta, quedan 1.457 protocolos que cobran algo y 866,4 millones de dólares repartidos entre ellos. Hyperliquid Perps aporta 45,65 millones y Pump.fun 29,31: los dos juntos, el 8,7%. El primero de la lista no es ninguno de los dos, es Uniswap V3 con 56,47 millones, y hacen falta 103 protocolos para juntar el 90% del dinero. La concentración existe y va en aumento, pero el reparto no cabe en dos nombres.
La otra cara: lista corta, muertos veteranos
Hay una lectura que va justo al revés del titular y que sostiene mejor la tesis de la criba profunda. Si la lista es más corta que en 2022 y aun así duele más, es por quién está en ella. BitMEX inventó los perpetuos y vivió once años. BitMart aguantó nueve y publicó un informe semestral optimista nueve días antes de anunciar el cierre. Loopring fue uno de los primeros zkRollups de Ethereum. Storj llevaba ocho años y ha ido a reorganización, no a liquidación. En 2022 murieron el apalancamiento y las pirámides; en 2026 mueren modelos de negocio con marca, usuarios y clientes reales.
Y las salidas están siendo ordenadas, lo que dice bastante del tipo de crisis. BitMEX dio dos meses de liquidación y ventanas de retirada hasta 2027, BitMart un mes de liquidación y seis de retiradas, Storj mantiene la red funcionando durante el concurso. No hay corralito, no hay fondos de clientes desaparecidos, no hay contagio de uno a otro. Tampoco sirve de brújula: en 2022 el bitcoin hizo suelo en noviembre con la caída de FTX y el grueso de aquellos 250 cierres llegó entre seis y doce meses después. La lista de muertos es un recibo, no un indicador adelantado.
- Si el recuento de RootData se acelera de verdad en el segundo semestre y supera el ritmo de 175 anualizado, o se queda en el nivel de 2024.
- Cuándo apagan los validadores de Moonbeam: mientras sigan sellando bloques vacíos, el coste de mantener la red lo paga alguien.
- El siguiente robo cuyo origen se rastree a código huérfano de un protocolo ya cerrado, como el de Lazy Summer con Stream Finance.
- La mediana de financiación en el mercado primario, que en el primer trimestre estaba en 8 millones frente a una media de 36.
- Si algún juez aprueba el mecanismo que pidió Storj para que los dueños del token entren en el capital de la empresa reorganizada.
- Cuántas casas de cambio de tamaño medio quedan: cuatro se fueron solo en julio, y ese es el tramo donde los costes son fijos y los ingresos caen con el mercado.
- Si la concentración de ingresos medida sube desde el 8,7% de los dos protocolos citados, que es el número que hay que discutir y no el 67%.
El mercado no le dio importancia a nada de esto. El bitcoin cerraba la noche del domingo en 64.861 dólares con una caída del 0,1% en 24 horas, el ether en 1.910 con un 0,37% menos, Solana en 76,30 con un alza del 0,36% y XRP en 1,03 con un descenso del 0,83%. Ninguna de las grandes se movió un 5%, que es lo que suele pasar cuando lo que se está muriendo no es el precio sino el modelo de negocio de quien lo cotiza.
Datos y fuentes: CoinDesk, RootData vía TechFlow, DefiLlama, nodo público de Moonbeam (rpc.api.moonbeam.network), Blockaid, TRM Labs, CoinGecko.